Dans cette page
Synthèse
Les sociétés de gestion d’assurance (SGA)[1] jouent un rôle important dans la distribution des produits d’assurance-vie et d’assurance-santé en Ontario. Les précédents examens de surveillance[2] de l’Autorité ontarienne de réglementation des services financiers (ARSF) des compagnies d’assurance-vie et d’assurance-santé, ainsi que des SGA ont déterminé les risques liés aux pratiques de l’industrie et aux consommateurs dans ce modèle de distribution, en encourageant une supervision accrue rapide pour assurer la protection des consommateurs. Afin de mieux comprendre ces risques, l’ARSF a adopté une approche progressive pour recueillir des renseignements sur les marchés.
En mai 2025, l’ARSF a distribué le questionnaire à l’intention des agents d’assurance-vie sur la distribution et les pratiques commerciales des SGA (« le questionnaire ») à huit sociétés d’assurance-vie et d’assurance-santé de l’Ontario. Le questionnaire évaluait les relations entre les assureurs et les SGA, la distribution des produits, les pratiques de conformité et de surveillance, ainsi que les contrôles sur les activités déléguées. Les assureurs participants représentaient environ 65 % du marché de l’assurance-vie et de l’assurance-santé en Ontario selon les primes originales émises au 31 décembre 2024. Le présent rapport présente les conclusions de la première phase de l’initiative proactive de l’ARSF.
Faits saillants :
| Domaine de supervision | Résultats clés |
|---|---|
| Distribution | L’ARSF n’a trouvé aucune corrélation entre la taille d’un assureur et le nombre de SGA utilisées. Par exemple, un petit assureur peut utiliser plusieurs SGA, et un grand assureur en utiliser quelques-unes. |
| Conformité et surveillance | Tous les assureurs ont délégué, sous une forme ou une autre, le recrutement, la présélection, la formation et la surveillance des agents aux SGA. Cependant, les pratiques de surveillance variaient, moins de 75 % des SGA et des agents effectuant des examens formels. |
| Produits | L’assurance-vie temporaire et l’assurance-vie entière étaient les produits les plus offerts et normalisés dans le réseau de distribution des SGA de chaque assureur. |
En parallèle, l’ARSF a effectué 50 examens d’agents d’assurance-vie[3], qui ont permis de relever des lacunes dans les meilleures pratiques, y compris l’évaluation des besoins, la documentation sur les produits et la divulgation aux conseillers. L’ARSF publiera le rapport complet intitulé Agents d’assurance-vie et d’assurance-santé : Rapport de supervision 2025-2026 d’ici la fin de l’année.
Ensemble, les constatations tirées du questionnaire et des examens des agents d’assurance-vie suggèrent que le manque de surveillance par les assureurs et les SGA peut contribuer aux lacunes dans les pratiques des agents et les résultats pour les consommateurs.
L’ARSF lancera la prochaine phase du questionnaire au cours du présent exercice, et les renseignements recueillis continueront de guider l’octroi de permis de l’ARSF, l’élaboration de politiques, la supervision ainsi que notre travail avec le ministère des Finances en ce qui concerne le cadre proposé par l’Ontario pour la délivrance de permis pour les SGA de l’assurance-vie et de l’assurance-santé (le « cadre pour les SGA »). L’ARSF continuera également de superviser les assureurs, comme indiqué dans le plan de supervision des agents d’assurance-vie et d’assurance-santé 2026-2027. De plus, l’ARSF entreprendra une analyse intersectorielle des pratiques de recrutement afin de mieux comprendre les pratiques de recrutement et de présélection ainsi que leur incidence potentielle sur les résultats pour les consommateurs.
Contexte et principaux points saillants
Avec l’établissement de l’ARSF, la supervision a évolué pour adopter une vision plus globale, de bout en bout de la distribution des assurances. Cela comprenait l’évaluation de la mise en œuvre par les assureurs des principes du traitement équitable des consommateurs (TEC)[4] et la réalisation d’examens thématiques des pratiques de distribution. Ces examens ont permis de relever des lacunes dans la surveillance par les assureurs des fonctions déléguées[5] liées aux agents, y compris la présélection et la supervision des agents.
Parallèlement, la mise sur pied et l’expansion de l’équipe de supervision des agents d’assurance-vie de l’ARSF et les examens connexes ont permis de relever des lacunes dans l’adoption par les agents d’assurance-vie[6] des meilleures pratiques de l’industrie[7] visant à assurer un traitement équitable des consommateurs, et de renforcer les préoccupations quant à l’existence de lacunes dans les cadres de surveillance et dans les résultats se rapportant aux agents.
En réponse, l’ARSF a lancé le questionnaire en même temps que les examens ciblés des agents d’assurance-vie à titre d’outils de supervision complémentaires. Le questionnaire reposait sur des renseignements autodéclarés fournis par les assureurs participants et ne comprenait pas de vérification indépendante des réponses.
Le présent rapport présente la phase 1 de l’analyse axée sur le renseignement de l’ARSF. Il résume les observations tirées du questionnaire et des examens connexes des agents d’assurance-vie afin d’offrir une vue plus globale du cadre de distribution de l’assurance-santé – depuis les structures de surveillance jusqu’aux pratiques des agents.
Principaux points saillants
Distribution
L’ARSF a examiné les structures de distribution des assureurs et des SGA, en mettant l’accent sur l’ampleur du recours aux SGA et aux agents et sur la dépendance des assureurs à l’égard des SGA.
- Les assureurs participants ont fait appel à environ 10 à 300 SGA en Ontario, dont quatre SGA figurent régulièrement parmi les principaux fournisseurs des assureurs.
- Les assureurs ont déclaré avoir eu recours à environ 3 800 à 26 800 agents, les agents actifs[8] représentant généralement de 10 % à 24 % de la population totale d’agents de chaque SGA.
- La plupart des assureurs participants ont engagé au moins une SGA dans le cadre d’un modèle de gestion du recrutement par paliers[9], qui met l’accent sur l’intégration rapide des agents et leur recrutement.
- Aucune corrélation n’a été observée entre la taille de l’assureur et le nombre de SGA ou d’agents utilisés.
Observation générale – Les réseaux de distribution des assureurs ont varié considérablement dans l’ensemble du marché. La part de marché ne semblait pas déterminer l’échelle ou la structure de distribution, ce qui indique un degré élevé de variation dans les stratégies d’engagement des SGA et des agents.
Renseignements sur le produit
L’ARSF a passé en revue les pratiques de production dans l’ensemble des canaux de distribution des SGA[10], y compris les types de produits d’assurance vie et d’assurance-santé et la composition des activités.
- L’assurance-vie temporaire et l’assurance-vie entière étaient les produits les plus largement offerts et distribués, offerts par presque tous les assureurs participants.
- La majorité des assureurs participants offraient une gamme de produits uniforme dans l’ensemble des SGA, avec une variation limitée par partenaire de distribution.
Observation générale – Les produits offerts par chaque assureur individuel ont été en grande partie normalisés dans l’ensemble de leurs réseaux de distribution respectifs de SGA, particulièrement pour les produits d’assurance-vie de base.
Conformité et surveillance
L’ARSF a examiné les pratiques de conformité et de surveillance, en mettant l’accent sur la façon dont les assureurs délèguent, supervisent et surveillent les fonctions liées aux agents exécutées par les SGA.
- Toutes les fonctions liées aux agents d’assureurs participants déléguées à des SGA, y compris le recrutement[11], la présélection[12], la formation[13], et la surveillance[14].
- Dans l’ensemble des fonctions déléguées, l’approche la plus courante était un modèle de responsabilité partagée voulant que les assureurs conservent la responsabilité ultime.
- La surveillance des SGA et des agents par les assureurs participants variait. Selon le type d’examen, environ 63 % à 75 % des répondants ont déclaré avoir effectué des examens formels de leur SGA et de leurs agents, tandis que les 25 % à 40 % restants ont indiqué qu’ils n’avaient pas effectué de tels examens.
- Le nombre d’examens d’agents proactifs[15] effectués variait de 0 à environ 120, ce qui représente de 0 % à 4 % du total des agents actifs de chaque assureur.
Observation générale – Bien que tous les assureurs participants aient délégué des fonctions liées aux agents aux SGA, les pratiques de surveillance et de supervision variaient et, dans certains cas, n’étaient pas mises en œuvre.
Conclusions de l’examen des agents d’assurance-vie (2025-2026)
Les observations liées à la conformité et à la surveillance concordent avec plusieurs conclusions clés fondées sur 50 examens d’agents d’assurance-vie dans 10 SGA[16], axés sur l’examen des meilleures pratiques commerciales. Les résultats indiquent des lacunes dans la formation, le suivi et la surveillance des agents d’assurance-vie sous contrat avec les SGA. Voici les principales conclusions[17] :
- Évaluations des besoins et pratiques commerciales : 66 % des agents n’ont pas utilisé de pratiques de vente axées sur les besoins pour déterminer les produits et la couverture qui correspondent aux besoins des consommateurs. L’ARSF a constaté ce problème avec les 10 SGA.
- Illustrations : Dans l’ensemble des SGA, 74 % des agents n’ont pas fourni d’illustrations montrant les projections de la valeur des polices et les hypothèses sous-jacentes.
- Divulgation des assureurs : 53 % des agents de 9 SGA n’ont pas fourni de divulgation complète des assureurs. Ces divulgations doivent comprendre des renseignements sur la compétence de l’agent d’assurance-vie en matière de délivrance de permis, la structure de rémunération et les canaux de distribution.
Observation générale – Les conclusions montrent des lacunes systémiques dans les pratiques de vente des agents, signalant un manque potentiel de formation, de surveillance et de supervision par les SGA.
Résultats et prochaines étapes
Ensemble, le questionnaire et les résultats de l’examen des agents d’assurance-vie fournissent d’autres renseignements sur le cadre de distribution de l’assurance-vie et de l’assurance-santé en Ontario. Le questionnaire met en évidence la variabilité des modèles de distribution, des pratiques de délégation et de la surveillance, tandis que les résultats de l’examen des agents fournissent des renseignements supplémentaires sur les lacunes dans les meilleures pratiques commerciales au point de vente.
Dans leur ensemble, ces conclusions donnent à penser que la surveillance inégale par les assureurs et les SGA peut contribuer aux lacunes dans la conduite des agents, avec les conséquences suivantes :
- traitement équitable des consommateurs, ce qui signifie essentiellement offrir ou recommander aux consommateurs des produits ou des services qui répondent à leurs besoins;
- détermination et atténuation proactives des risques liés à la conduite afin de favoriser la confiance des consommateurs, de renforcer la réputation et de réduire au minimum le besoin d’intervention réglementaire.
Pour régler ces problèmes, l’ARSF continuera de travailler avec les intervenants du gouvernement et du secteur afin de faire progresser le cadre pour les SGA et de renforcer la surveillance de bout en bout dans l’ensemble de la chaîne de distribution, en s’appuyant sur les observations des activités de supervision. L’ARSF lancera également la phase 2 du questionnaire de renseignement et diffusera des communications ciblées pour renforcer la compréhension qu’ont les agents d’assurance-vie des attentes réglementaires.
Les sections ci-dessous présentent des observations détaillées tirées du questionnaire qui appuient les points saillants et les résultats clés décrits ci-dessus.
Observations détaillées[18]
1. Distribution[19]
Cette section porte sur la façon dont les assureurs participants utilisent les SGA et structurent leurs ententes de distribution. Ce canal de distribution indépendant a été le plus répandu parmi les assureurs examinés et continue de croître. Les assureurs ne suivent pas une approche unique pour conclure des contrats avec les SGA ou y recourir; les ententes varient en fonction de la stratégie de distribution et des besoins opérationnels de chaque assureur.
Principales observations
- Tous les assureurs participants ont eu recours à des SGA, le nombre de SGA utilisées en Ontario variant entre 10 et 300 environ, quatre SGA figurant constamment parmi les principaux fournisseurs des assureurs.
- Les assureurs ont déclaré avoir eu recours à environ 3 800 à 26 800 agents, les agents actifs représentant généralement de 10 % à 24 % de la population totale d’agents de chaque SGA.
- La plupart des assureurs participants ont utilisé au moins une SGA avec un modèle de recrutement par paliers.
- Aucune corrélation n’a été observée entre la taille de l’assureur, en fonction de la part de marché mesurée par les primes originales émises et le nombre de SGA ou d’agents utilisés.
1.1 Utilisation des SGA
L’ARSF a demandé aux assureurs participants de déclarer le nombre total de SGA qu’ils ont utilisées.
Tous les assureurs participants ont déclaré avoir utilisé des SGA dans le cadre de leur modèle de distribution. En Ontario, le nombre de SGA variait entre 10 et 300. La moitié des assureurs participants ont déclaré avoir des liens de propriété avec une ou plusieurs SGA (par exemple, lorsque la société mère d’un assureur détient une participation majoritaire ou une autre participation dans la SGA).
Aucune corrélation n’a été observée entre la taille de l’assureur, en fonction de la part de marché mesurée par les primes originales émises, et le nombre de SGA utilisées. Par exemple, l’assureur qui avait le plus grand nombre de SGA détenait moins de 1 % du marché en Ontario.
Pour tous les assureurs participants, le nombre de SGA utilisées en Ontario correspondait au nombre de SGA ayant conclu des ententes contractuelles écrites[20] avec eux.
1.2 SGA couramment utilisées
L’ARSF a demandé aux assureurs participants de fournir deux listes de leurs cinq principales[21] SGA, l’un fondé sur les primes originales émises, et l’autre sur le nombre de polices vendues.
Quatre SGA figuraient constamment dans ces listes. Étant donné que les assureurs participants représentaient environ 65 % de la part de marché de l’Ontario, cela laisse entendre que ces SGA représentent probablement une partie importante des activités distribuées par les SGA parmi les assureurs participants en Ontario.
1.3 Populations d’agents
L’ARSF a demandé aux assureurs participants combien d’agents étaient autorisés à distribuer leurs produits.
Le nombre d’agents de l’Ontario déclarés par les assureurs participants variait entre environ 3 800 et 26 800, ce qui reflète les diverses tailles des réseaux de distribution. Un assureur n’a pas été en mesure de confirmer le nombre total d’agents, car il n’a pas fait le suivi de cette information, puisqu’il a des ententes contractuelles directes avec ses SGA, mais pas avec les agents.
Les agents actifs de l’Ontario variaient d’environ 2 600 à 11 400, ce qui représente entre 10 % et 24 % de la population totale d’agents de chaque SGA. Un assureur présentait une valeur aberrante de 84 %, ce qui illustre une dépendance partielle à l’égard d’un modèle de distribution captive[22] et l’absence d’ententes contractuelles avec les SGA au moyen d’un modèle de recrutement par paliers.
Le nombre d’agents parrainés[23] de l’Ontario variait entre 2 et 900 environ, ce qui représente entre 0,02 % et 6 % de la population totale d’agents de chaque SGA. Trois assureurs n’ont pas été en mesure de confirmer ces chiffres.
Aucune corrélation n’a été observée entre la taille et la part de marché d’un assureur, mesurées par les primes originales émises, et le nombre d’agents utilisés. Par exemple, un assureur ayant six fois plus de primes originales émises avait à peu près le même nombre d’agents qu’un assureur de l’Ontario beaucoup plus petit.
1.4 Modèles d’affaires et de distribution
L’ARSF a demandé aux assureurs participants de déterminer le type de modèles de distribution utilisé par leurs SGA, y compris si des SGA ont utilisé un modèle de recrutement par paliers.
La plupart des assureurs participants ont utilisé au moins une SGA avec un modèle de recrutement par paliers. Ce modèle repose en grande partie sur le recrutement et l’intégration de nouveaux agents et l’encouragement des agents en place à recruter d’autres agents.
Dans certains cas, les assureurs participants ont indiqué qu’une part importante des activités était générée par une SGA au moyen de ce modèle d’affaires.
2. Renseignements sur les produits[24]
La présente section porte sur les produits d’assurance-santé individuels offerts ou distribués par les assureurs participants et sur la proportion des affaires générées par leurs cinq principales SGA.
Les assureurs participants ont été sélectionnés en fonction de leur part de marché relativement importante en Ontario. Par conséquent, leurs réponses devaient refléter une variété de produits d’assurance-vie et d’assurance-santé offerts dans l’ensemble du secteur des assurances.
La proportion des activités de chaque assureur répartie par SGA variait et dépendait en grande partie de la nature et de la profondeur de ses relations avec les SGA.
Principales observations
- Dans l’assurance-vie et l’assurance-santé, l’assurance temporaire et l’assurance-vie entière étaient les produits les plus offerts par presque tous les assureurs participants.
- La majorité des assureurs participants offraient une gamme de produits uniforme dans l’ensemble des SGA, avec une variation limitée par partenaire de distribution.
2.1 Types de produits offerts et composition des activités
L’ARSF a demandé aux assureurs participants de déterminer les types de produits d’assurance-vie et d’assurance-santé qu’ils offraient, en fonction d’une liste de types de produits classés par catégories[25] et sous-catégories[26] :
Les assureurs participants ont déclaré ce qui suit :
- Dans le secteur de l’assurance-vie et de l’assurance-santé, les assurances-vie temporaires et entières étaient les produits les plus largement offerts et distribués par presque tous les assureurs participants.
- L’assurance-vie universelle était offerte par la moitié des assureurs participants.
- Pour l’assurance contre les accidents et la maladie, tous les assureurs participants offraient des produits liés aux maladies graves ou à l’invalidité.
- Les rentes, y compris les fonds distincts[27], étaient offertes par la plupart des assureurs participants.
La majorité des assureurs participants ont déclaré offrir la même gamme de produits par l’entremise de toutes leurs SGA.
2.2 Marchés cibles
L’ARSF a demandé aux assureurs participants s’ils avaient déterminé un marché cible particulier pour chaque type de produit. La plupart des assureurs participants ont déclaré l’avoir fait. Au sein de ce groupe, la majorité a également déclaré avoir communiqué formellement le marché cible à leurs SGA.
Bien qu’il n’y ait pas d’exigence explicite pour cerner et communiquer les marchés cibles, cette pratique est conforme à la directive Conduite des activités d’assurance et traitement équitable des clients (directive sur le traitement équitable des clients)[28] et aux principes fondamentaux de l’assurance (ICP-19) de l’Association internationale des contrôleurs d’assurance (AICA)[29]. Ces normes appuient la pertinence des produits et la surveillance de la distribution en encourageant les assureurs à définir clairement et à communiquer les paramètres de distribution pour leurs produits.
Le questionnaire n’a pas évalué la mise en œuvre ou l’efficacité opérationnelle de cette pratique.
3. Conformité et surveillance[30]
Cette section portait sur les pratiques commerciales dans le cadre de la relation entre les assureurs et les SGA, y compris la délégation des fonctions liées aux agents par les assureurs aux SGA, toute autre délégation par les SGA et la surveillance de ces fonctions déléguées. Les assureurs, les SGA ou les deux peuvent effectuer des examens ou des vérifications pour surveiller et superviser ces activités.
Principales observations
- Tous les assureurs participants ont déclaré déléguer des fonctions liées aux agents à leurs SGA.
- La moitié des assureurs participants avaient des politiques et procédures documentées pour superviser et surveiller les fonctions déléguées dans l’ensemble des SGA.
- Pour toutes les fonctions déléguées, l’entente la plus courante était une responsabilité partagée entre l’assureur et la SGA, voulant que les assureurs conservent la responsabilité finale.
- Les assureurs participants ont déclaré diverses activités de surveillance et de supervision des SGA et des agents.
3.1 Délégation des fonctions liées aux agents
L’ARSF a demandé aux assureurs participants s’ils avaient délégué à leurs SGA des fonctions liées aux agents, comme le recrutement, la présélection, la formation ou la surveillance d’agents. Tous les assureurs participants ont déclaré déléguer au moins certaines fonctions, bien que l’étendue de la délégation ait varié selon l’assureur.
L’ARSF a également demandé aux assureurs participants s’ils avaient évalué formellement la taille, la complexité ou les ressources variables de leurs SGA avant de déléguer des fonctions liées aux agents. La majorité d’entre eux ont déclaré l’avoir fait pour toutes les SGA. La moitié des assureurs participants ont déclaré avoir délégué les mêmes fonctions liées aux agents à toutes les SGA.
Ces résultats concordent avec les observations des examens antérieurs de l’ARSF, qui ont révélé que les assureurs continuent à déléguer aux SGA diverses fonctions liées aux agents.
3.1.1 Politiques et procédures
L’ARSF a demandé aux assureurs participants s’ils avaient tenu à jour des politiques et procédures documentées pour superviser et surveiller les fonctions déléguées liées aux agents.
La moitié des assureurs participants ont déclaré avoir des politiques et procédures qui s’appliquaient à toutes leurs SGA. Un assureur a déclaré avoir des politiques et procédures pour certaines SGA seulement. La majorité des assureurs participants ont déclaré avoir communiqué par écrit leurs attentes et exigences à toutes les SGA sur la façon d’exécuter les fonctions déléguées. D’autres ont déclaré avoir communiqué ces attentes et exigences seulement à certaines SGA, ou pas du tout.
Le questionnaire n’a pas évalué la mise en œuvre ou l’efficacité opérationnelle de ces pratiques.
3.1.2 Délégation des fonctions liées aux agents
Pour chaque fonction énumérée à la section 3.1, l’ARSF a demandé aux assureurs participants de décrire leurs ententes de délégation avec les SGA. Plus précisément, l’ARSF a demandé si chaque fonction était entièrement déléguée à la SGA, partagée entre l’assureur et la SGA, ou non déléguée. Lorsque les responsabilités étaient partagées, l’ARSF a également demandé si l’assureur conservait la décision définitive.
Les sous-sections suivantes présentent les résultats du recrutement, de la sélection, de la formation et de la surveillance des agents.
Recrutement
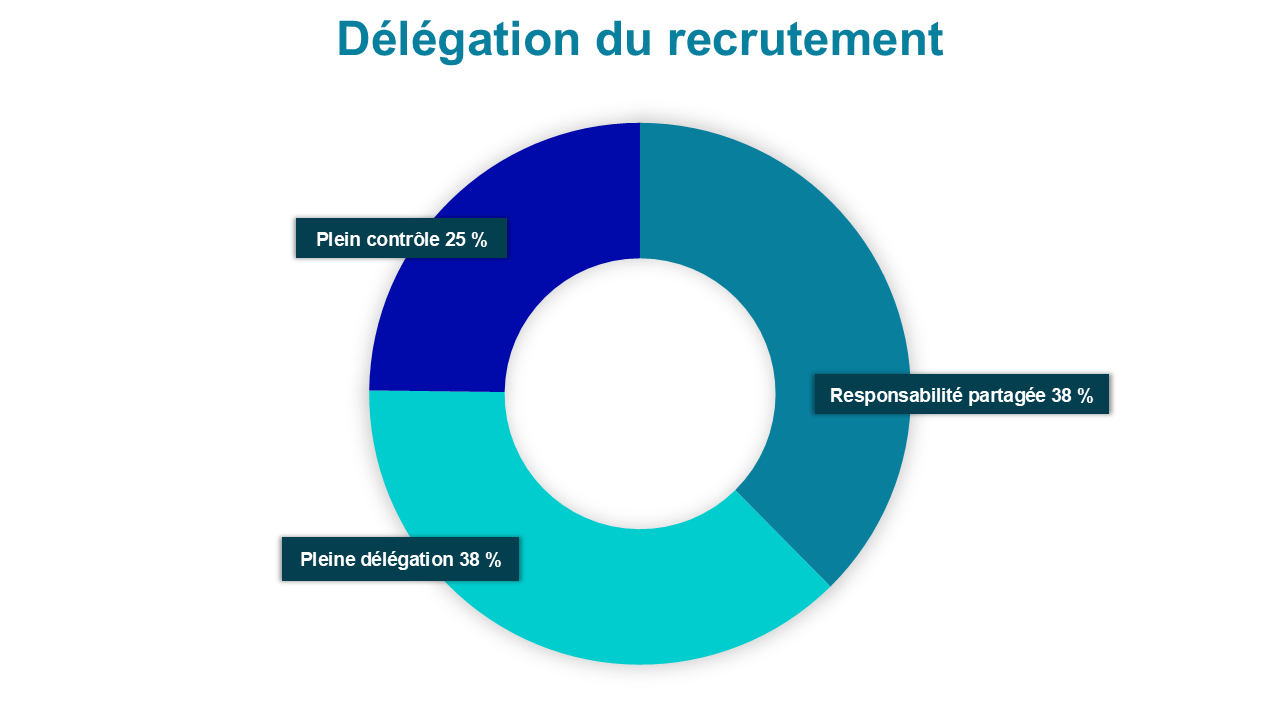
Les responsabilités de recrutement variaient d’un assureur participant à l’autre. Moins de la moitié ont délégué entièrement le recrutement aux SGA, tandis que certains partageaient les responsabilités de recrutement avec leurs SGA, et une petite fraction ne déléguait pas les responsabilités de recrutement.
Présélection
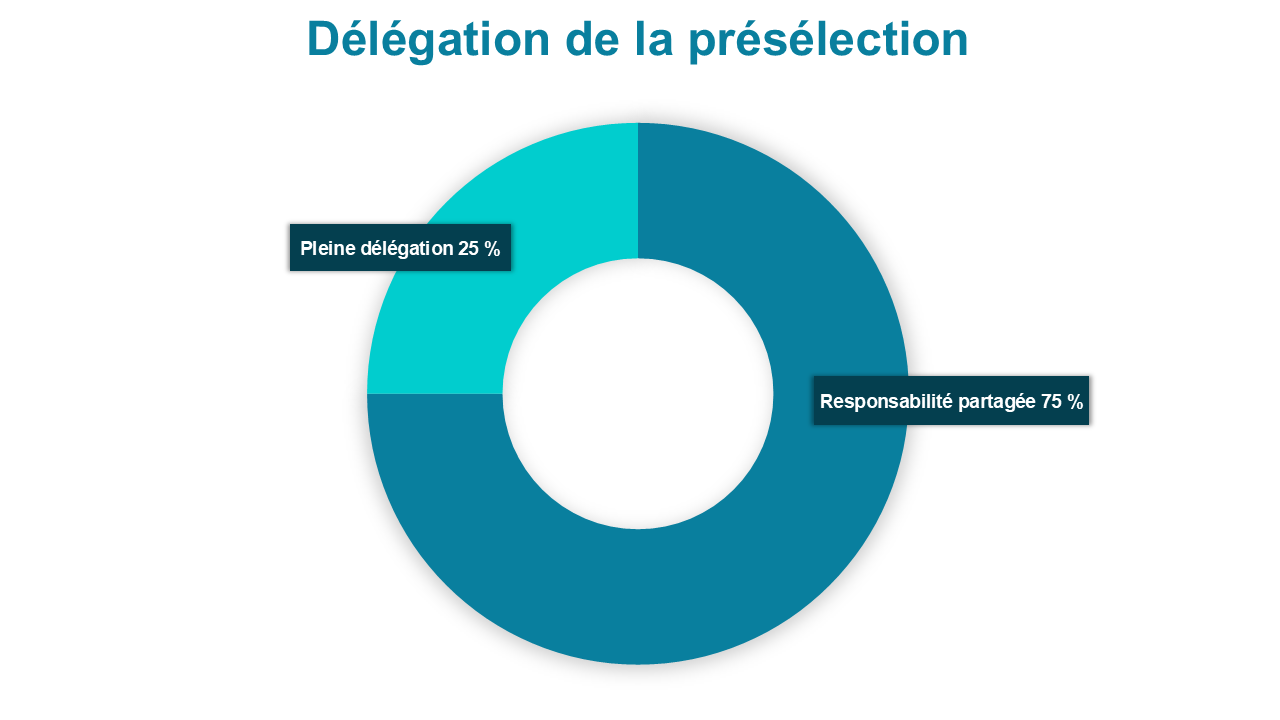
La plupart des assureurs participants partageaient les responsabilités en matière de présélection avec les SGA, tandis qu’une petite fraction d’entre eux déléguaient entièrement cette fonction, ce qui signifie que les SGA effectuaient les activités de présélection dans leur intégralité au nom des assureurs.
Formation
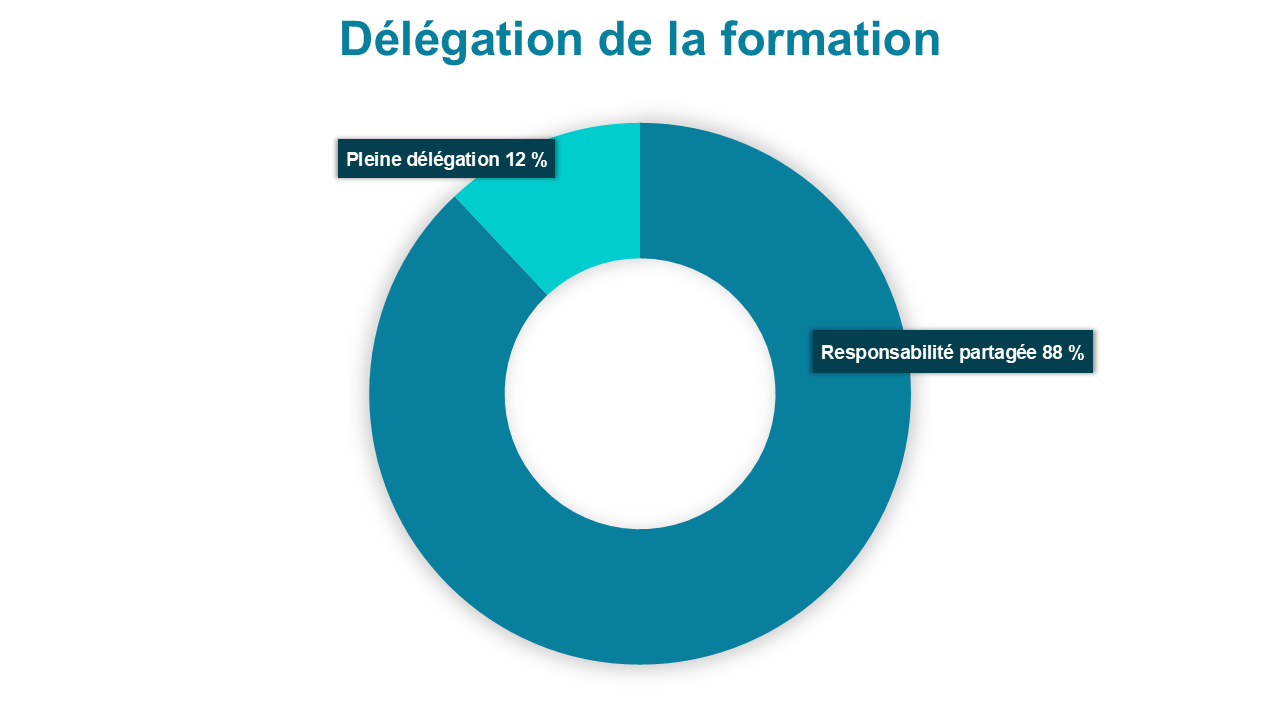
La formation était habituellement une responsabilité partagée. Presque tous les assureurs participants partageaient des responsabilités de formation avec les SGA, tandis qu’un assureur déléguait entièrement cette fonction à ses SGA.
Surveillance
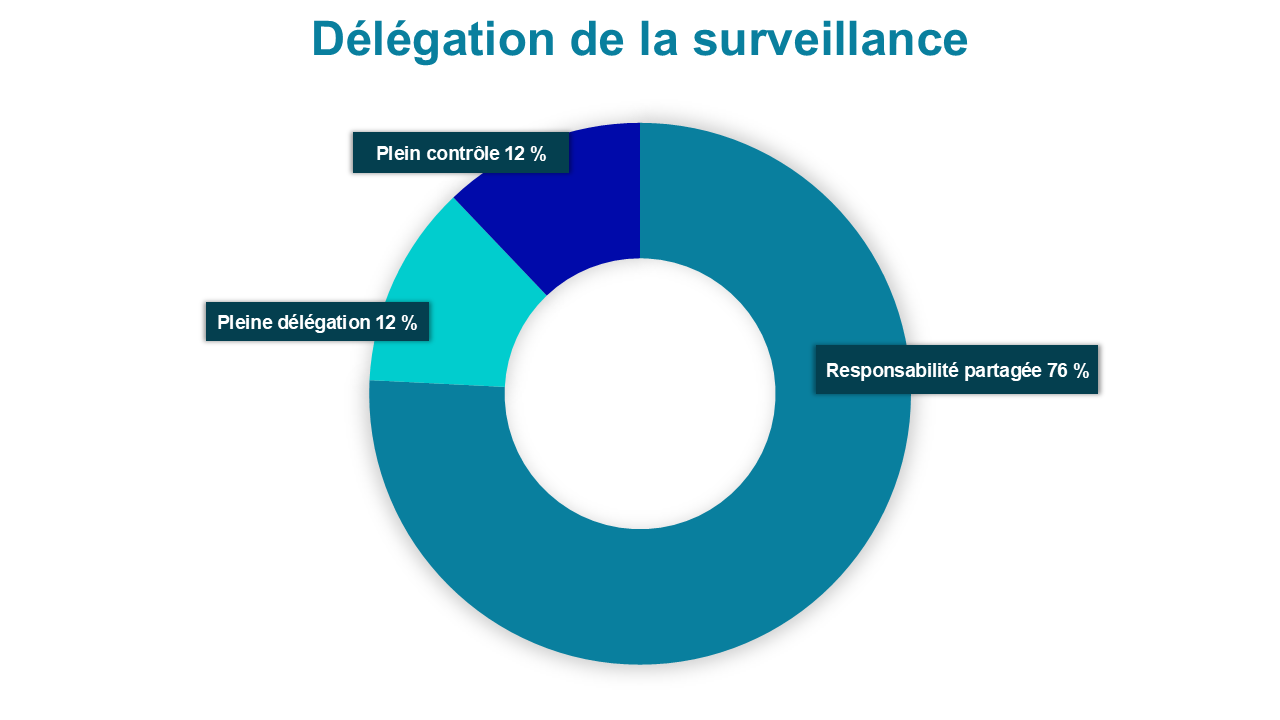
La plupart des assureurs participants partageaient les responsabilités de surveillance avec les SGA. Un assureur a entièrement délégué cette fonction à ses SGA, et un autre ne l’a pas déléguée.
Pour l’ensemble des quatre fonctions, l’arrangement le plus courant était un modèle de responsabilité partagée entre l’assureur et la SGA, l’assureur conservant la responsabilité finale. Ces différences entre les fonctions reflètent divers degrés de contrôle et de surveillance des activités déléguées liées aux agents.
3.1.3 Délégation supplémentaire
L’ARSF a demandé aux assureurs participants s’ils permettaient à leurs SGA de déléguer des fonctions liées aux agents à d’autres entités ou personnes. Par exemple, un assureur peut déléguer une fonction à une SGA, qui peut ensuite la déléguer à une autre entité ou personne (comme une société agente ou un agent sous contrat).
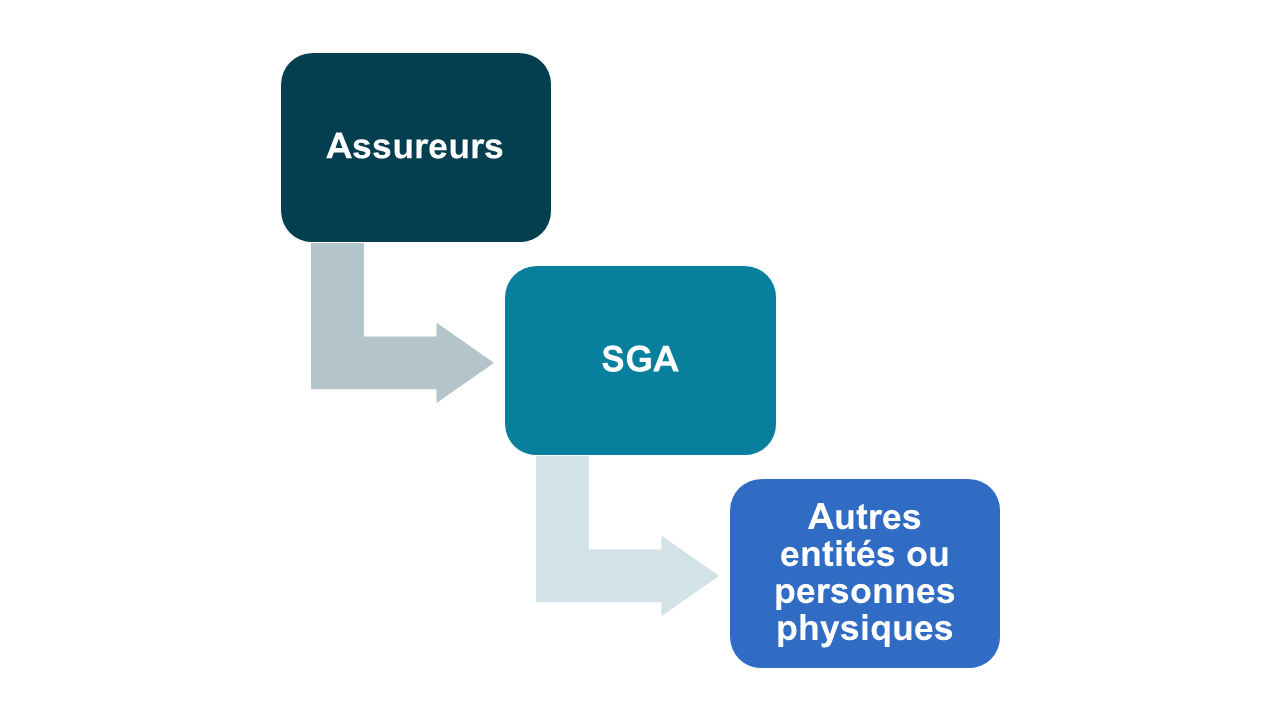
La plupart des assureurs participants ont indiqué que leurs ententes contractuelles ne précisaient pas si une délégation supplémentaire de fonctions liées aux agents à une autre entité ou personne était autorisée ou interdite.
Moins de la moitié des assureurs participants ont déclaré avoir établi et communiqué des attentes ou exigences écrites formelles sur la façon dont les SGA devraient évaluer et confirmer toute autre fonction déléguée liée aux agents. Moins de la moitié ont également exigé que les SGA rendent compte formellement par écrit des progrès réalisés ou de l’achèvement d’autres fonctions déléguées.
Un assureur a signalé que ses ententes contractuelles interdisent à toutes les SGA de procéder à d’autres délégations.
3.2 Surveillance et supervision
L’ARSF a demandé aux assureurs participants comment ils surveillaient et supervisaient les SGA et les agents dans le cadre de leurs pratiques commerciales générales. Cette section présente des observations fondées sur l’orientation de la surveillance (c.-à-d. quelle partie a examiné qui).
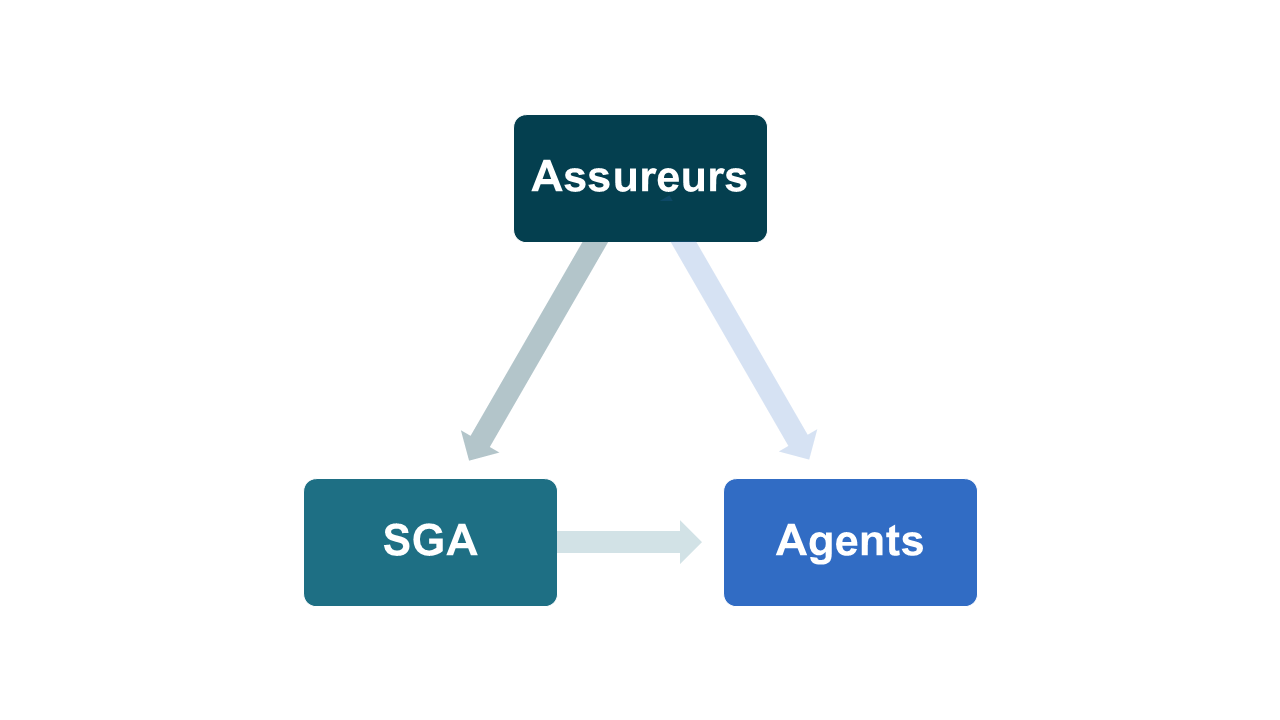
3.2.1 Assureurs examinant les SGA
L’ARSF a demandé aux assureurs participants s’ils effectuent des examens ou des vérifications formels de leurs SGA.
Les pratiques d’examen et de vérification variaient d’un assureur à l’autre. La majorité des assureurs participants ont déclaré avoir effectué des examens ou des vérifications de certains ou de l’ensemble des SGA afin d’évaluer si les fonctions déléguées étaient suffisamment exécutées. Moins de la moitié ont déclaré ne pas avoir effectué d’examens ou de vérifications des SGA. Tous les assureurs qui ont effectué des examens ont déclaré avoir recours à des cycles d’examen formels, et la plupart ont exigé que les SGA rendent compte formellement de l’avancement ou de l’achèvement des fonctions déléguées. Le nombre d’examens ou de vérifications formels des SGA effectués par les assureurs dans le cadre de l’examen de la non-conformité[31] variait entre 0 et 26 par année.
La plupart des assureurs participants ont également déclaré avoir demandé aux SGA d’effectuer l’examen de la conformité de l’Association canadienne des compagnies d’assurances de personnes (ACCAP). Ces assureurs ont déclaré utiliser des cycles d’examen formels et, dans la plupart des cas, communiquer formellement les résultats de l’examen de la conformité aux SGA.
3.2.2 Examen des agents des SGA
L’ARSF a demandé aux assureurs participants s’ils exigeaient que leurs SGA effectuent des examens ou des vérifications formels des agents.
Examens proactifs des agents
La majorité des assureurs participants ont exigé que toutes les SGA ou certaines effectuent des examens proactifs des agents afin de cerner et d’aborder les préoccupations potentielles avant que des problèmes précis ne surviennent. Parmi ces assureurs, la plupart exigent que les SGA rendent compte des résultats. Le nombre d’examens proactifs des agents effectués par les SGA variait de 0 à environ 700 et représentait entre 0 % et 25 % de la population d’agents actifs de chaque SGA. Certains assureurs ont déclaré « S. o. », indiquant qu’ils ne faisaient pas le suivi de ces examens.
Examen réactif des agents
La majorité des assureurs participants ont exigé que toutes les SGA ou certaines d’entre elles procèdent à un examen réactif[32] des agents en réponse aux problèmes ou préoccupations particuliers qui avaient été cernés. Tous ces assureurs exigent que les SGA rendent compte des résultats. Le nombre d’examens des agents réactifs effectués par les SGA variait de 0 à environ 100 et représentait entre 0 % et 3 % de la population totale d’agents actifs de chaque SGA. Certains assureurs ont déclaré « S. o. », indiquant qu’ils ne faisaient pas le suivi de ces examens.
3.2.3 Agents réviseurs des assureurs
L’ARSF a demandé aux assureurs participants s’ils supervisaient ou surveillaient les agents qui vendent leurs produits. La majorité des assureurs participants ont déclaré avoir supervisé ou surveillé directement les agents qui vendent leurs produits. La plupart des assureurs participants ont indiqué qu’ils avaient procédé à une évaluation formelle du risque des agents et effectué des examens ou des vérifications proactifs formels des agents.
Pour les agents de l’Ontario, le nombre d’examens proactifs des agents variait de 0 à environ 120, ce qui représente entre 0 % et 4 % de la population d’agents actifs de chaque assureur.
Conclusions de l’examen des agents d’assurance-vie (2025-2026)
Parallèlement au questionnaire, l’ARSF a examiné 50 agents d’assurance-vie dans 10 SGA en 2025-2026. Ces examens ont été effectués séparément du questionnaire et donnent un aperçu des pratiques des agents dans la chaîne de distribution de l’assurance-vie et de l’assurance-santé.
Les examens ont permis de relever des lacunes dans le respect des meilleures pratiques de l’industrie en matière d’assurance-vie et de fournir un contexte de supervision supplémentaire pour comprendre les lacunes potentielles en matière de formation, de surveillance et de surveillance des agents d’assurance-vie sous contrat avec les SGA.
Le programme d’examen exigeait que les agents d’assurance-vie remplissent un questionnaire, après quoi l’ARSF examinait les dossiers des clients et interrogeait les agents pour vérifier s’ils détenaient un permis et respectaient les meilleures pratiques commerciales.
L’ARSF a repéré plus de 800 problèmes liés aux meilleures pratiques de vente fondées sur les besoins en fonction des 251 dossiers de clients transmis par des agents d’assurance-vie, couvrant des produits clés comme l’assurance-vie temporaire, les fonds distincts, l’assurance-vie entière et l’assurance-vie universelle. Ces problèmes étaient uniformes dans l’ensemble des SGA, au moins 80 % d’entre elles présentant des lacunes dans les cinq meilleures pratiques de vente axées sur les besoins. Un rapport de conclusions détaillé sera publié à l’automne 2026.
Principales observations
- Besoins et pratiques de vente : 66 % des agents n’ont pas bien évalué les besoins et la convenance. L’ARSF a constaté ce problème avec les 10 SGA.
- Illustrations : Dans l’ensemble des SGA, 74 % n’ont pas fourni d’illustrations montrant les projections de la valeur des polices et les hypothèses sous-jacentes.
- Divulgation des assureurs : 53 % des agents de 9 SGA n’ont pas suivi les meilleures pratiques en matière d’information à l’intention des conseillers.
Conclusion
Les résultats du questionnaire confirment que les SGA continuent à jouer un rôle essentiel dans la distribution de l’assurance-vie et de l’assurance-santé en Ontario. Tous les assureurs participants ont déclaré qu’ils comptaient sur les SGA pour des fonctions clés liées aux agents, y compris le recrutement, la présélection, la formation et la surveillance d’agents,
renforçant ainsi le rôle central des SGA dans la chaîne de distribution.
Le questionnaire visait à déterminer combien de SGA exercent leurs activités en Ontario. Les assureurs participants ont déclaré avoir conclu des contrats avec un large éventail de SGA, soit environ 10 à 300 par assureur. Dans cet échantillon, l’ARSF n’a trouvé aucune corrélation manifeste entre la part de marché d’un assureur et le nombre de SGA qu’il engage. Par conséquent, ces observations reflètent seulement les assureurs participants et n’appuient pas une estimation à l’échelle de l’industrie. Un total pour l’ensemble de l’industrie nécessiterait un régime de délivrance de permis pour les SGA ou un sondage complet dans tout le secteur.
Les résultats liés aux agents variaient également. L’ARSF n’a observé aucune corrélation manifeste entre la taille des populations d’agents des assureurs et la proportion d’agents qui vendent activement au cours d’une année donnée. Bien que le nombre d’agents contractuels ait varié considérablement d’un répondant à l’autre, la plupart des assureurs participants ont déclaré qu’une proportion relativement faible seulement des agents était active chaque année. Ces résultats laissent entendre qu’une part importante de la population des agents peut avoir une activité de vente limitée ou inexistante, ce qui renforce le besoin d’une surveillance proportionnée et fondée sur les risques des groupes d’agents.
L’ARSF a également procédé à des examens d’agents dans 10 SGA. Ces examens ont mis en évidence le non-respect des meilleures pratiques généralement reconnues de l’industrie, ce qui indique des faiblesses potentielles dans l’aptitude des agents contractuels à interagir directement avec les consommateurs finaux. Les taux élevés de non conformité dans l’évaluation des besoins, la documentation et la divulgation des assureurs indiquent que de nombreux agents n’appliquent pas systématiquement les pratiques de vente fondées sur les besoins ou ne respectent pas les normes établies du secteur au point de vente.
Ces lacunes indiquent qu’en dépit du rôle important que jouent les SGA, leurs pratiques visant à s’assurer que les agents sont aptes à traiter avec les consommateurs et la surveillance exercée par l’assureur à leur égard sont incohérentes et souvent inadéquates. Dans l’ensemble, cette variabilité souligne la nécessité d’un cadre pour les SGA et de veiller à ce qu’une approche de vente axée sur les besoins soit suivie afin de renforcer la surveillance d’un bout à l’autre de la chaîne des intermédiaires en assurance.
Entre-temps, l’ARSF continuera de tirer parti des renseignements tirés des examens thématiques et des examens de supervision pour éclairer la délivrance de permis, l’élaboration de politiques et l’évaluation et la surveillance continues des risques. Ces observations éclaireront également l’orientation de l’ARSF en matière de supervision pour l’exercice 2026-2027.
Plan de supervision pour l’exercice 2026-2027
Dans le cadre de son plan de supervision pour l’exercice 2026-2027, l’ARSF a proposé les activités de supervision suivantes : Certaines initiatives sont déjà en cours, tandis que d’autres devraient commencer au cours de l’exercice.
Questionnaire de renseignement (phase 2)
L’ARSF a lancé la phase 2 de son questionnaire de renseignement afin d’approfondir sa compréhension des pratiques du marché des assureurs et des SGA en transmettant son questionnaire à six assureurs supplémentaires, au-delà des huit qui ont fait l’objet de la phase 1. Les assureurs ont été sélectionnés au moyen d’une approche fondée sur le risque qui tire parti des données de distribution déclarées dans la Déclaration annuelle sur les pratiques commerciales (DAPC)[33], ainsi que de la part de marché de chaque assureur en Ontario mesurée par les primes originales émises.
La phase 2 continuera d’évaluer les relations entre les assureurs et les SGA, les pratiques de distribution des produits et les cadres de surveillance, y compris les contrôles sur les activités déléguées. Les résultats visent à renforcer la détermination des risques, à éclairer l’établissement des priorités de la supervision et à évaluer les répercussions sur les polices et les permis.
Examen thématique des clients orphelins
L’ARSF prévoit effectuer un examen thématique exploratoire axé sur la compréhension des titulaires de police d’assurance vie orphelins. L’objectif de cet examen est de comprendre comment les assureurs cernent et desservent les titulaires de police qui n’ont plus de relation active avec un conseiller (« clients orphelins »), et d’évaluer si les consommateurs continuent de recevoir le soutien approprié malgré l’absence d’un conseiller.
L’ARSF explore cette question en réponse aux commentaires des intervenants qui laissent entendre que certaines polices demeurent en vigueur, mais que les titulaires de police associés ne sont plus activement servis par un conseiller, ce qui crée des risques, comme des options de police manquées, la déchéance de polices, des renseignements périmés sur les bénéficiaires et la réduction de l’état de préparation des demandes. Ce travail permettra d’évaluer l’étendue des polices orphelines, les risques pour le consommateur qui surviennent lorsque les titulaires de police n’ont pas d’agent attitré et les pratiques actuelles de l’industrie en matière de suivi et de service à ces clients. Les renseignements provenant de l’examen aideront l’ARSF à déterminer les prochaines étapes pratiques pour améliorer la protection des consommateurs et soutenir des normes de service plus uniformes chez l’ensemble des assureurs.
Analyse des pratiques de recrutement
L’ARSF prévoit entreprendre une analyse intersectorielle des pratiques de recrutement afin de mieux comprendre les pratiques de recrutement et de sélection ainsi que leur incidence potentielle sur les résultats pour les consommateurs. L’analyse permettra d’évaluer la façon dont les entités réglementées évaluent si les candidats cernés sont aptes à exercer leurs activités en tant qu’agent dans leurs secteurs respectifs avant de prendre des décisions relatives au parrainage ou au recrutement.
Redressement de la supervision et surveillance en continu
De plus, l’ARSF continuera d’évaluer les mesures correctives et les activités de suivi des entités examinées afin de s’assurer que les assureurs et les SGA mettent en œuvre des mesures réglementaires opportunes et appropriées pour atténuer efficacement les risques cernés. En outre, la supervision de l’ARSF permettra également d’effectuer des examens supplémentaires des agents d’assurance-vie sous contrat par l’entremise des SGA afin d’évaluer la conformité à la Loi, aux règlements, aux règles de l’ARSF et aux meilleures pratiques de l’industrie (détails à suivre dans la prochaine publication sur les agents d’assurance-vie).
Dans le cadre de toutes les activités de surveillance fondées sur le risque susmentionnées, l’ARSF vise à faire progresser les principaux résultats en matière de conduite des marchés en renforçant la compétence et la culture de conduite au sein des secteurs réglementés, en soutenant les participants de l’industrie par une formulation transparente des attentes réglementaires, et en dissuadant de manière crédible l’inconduite en tenant les entités responsables de leur comportement.
L’ARSF remercie ses intervenants pour leur collaboration continue et leur engagement constructif, qui ont permis de renforcer les renseignements réglementaires, d’améliorer la compréhension des tendances et des risques en matière de pratiques sur les marchés émergents, d’appuyer l’évaluation des enjeux systémiques et des répercussions dans tout le secteur, ainsi que des priorités réglementaires éclairées, des approches de surveillance et des initiatives visant à améliorer les résultats pour les consommateurs.
[1] Dans le présent questionnaire, une personne ou une entité agit à titre de SGA en Ontario lorsque, conformément à un accord, elle facilite la vente d’assurance-vie et d’assurance-santé en se livrant à l’une des activités suivantes, ou se présente comme s’engageant dans l’une des activités suivantes : 1. Le recrutement d’agents ou d’agents éventuels; 2. La présélection d’agents éventuels pour confirmer que l’agent est apte à exercer les activités d’agent; 3. La formation des agents; 4. La supervision ou la surveillance des activités des agents; 5. La conclusion de conventions écrites avec des agents qui font souscrire ou sollicitent de l’assurance-vie ou de l’assurance contre les accidents et la maladie; 6. La recommandation d’agents aux assureurs pour faire souscrire ou solliciter de l’assurance-vie ou de l’assurance contre les accidents et la maladie; 7. La transmission d’une proposition d’assurance ou d’une police d’assurance entre un assureur et un agent; 8. Les autres activités et fonctions prescrites par règle de l’Autorité. Remarque : L’expression « société de gestion d’assurance » (SGA) utilisée dans le présent questionnaire désigne l’ensemble des entités qui exercent des activités déléguées de SGA, y compris les SGA, les sous-SGA, des sociétés générales déléguées (SGD), des comptes nationaux (CN) et des administrateurs tiers (AT). Les SGA peuvent être autorisées à agir à titre de personne morale ou de partenaire avec l’ARSF. Le gouvernement de l’Ontario mène actuellement des consultations sur les changements possibles au cadre de délivrance de permis pour les SGA, dont le résultat pourrait changer la façon dont les SGA seront définies à l’avenir.
[2] Renforcer la protection du consommateur concernant les sociétés de gestion de l’assurance-vie et de l’assurance-santé.
[3] Les conclusions de ces examens seront publiées dans le Rapport de supervision des agents d’assurance-vie et d’assurance-santé de l’ARSF (dont la publication est prévue à la fin de 2026).
[4] Rapport d’observations consolidées du CCRRA – Examens concertés des pratiques relatives au traitement équitable des clients (TEC).
[5] Le terme « délégation » désigne les obligations qui existent entre les assureurs et les SGA, lorsque l’assureur attribue ou distribue des tâches, des responsabilités ou un pouvoir de décision à ses SGA. Les SGA peuvent exercer certaines fonctions liées aux agents pour le compte de l’assureur, notamment le recrutement, la présélection, la formation et la surveillance des agents. Les assureurs et les SGA peuvent partager les responsabilités, ou ces dernières peuvent assumer toutes les responsabilités pour l’assureur.
[6] « agent » s’entend d’une personne autorisée en Ontario à solliciter des assurances au nom d’un assureur ou à transmettre une proposition d’assurance-vie et d’assurance-santé. L’agent d’assurance-vie de l’Ontario peut également être titulaire de permis dans d’autres provinces ou territoires canadiens.
[7] La publication de l’Association canadienne des compagnies d’assurances de personnes (ACCAP) intitulée : Des pratiques commerciales axées sur les besoins des clients : L’approche de l’industrie, est utilisée comme référence pour les meilleures pratiques de l’industrie, y compris les pratiques de vente fondées sur les besoins, les illustrations de produits, la divulgation des assureurs, les lettres argumentées et les notes à l’intention des clients. Au cours d’un examen, les meilleures pratiques sont examinées lors de l’analyse des dossiers des clients par un agent.
[8] « agent actif » s’entend d’un agent qui a vendu une ou plusieurs polices au cours de l’année de déclaration.
[9] Un modèle de gestion du recrutement par paliers se concentre sur le recrutement et encourage activement les agents à recruter de nouvelles personnes. Ce modèle est aussi parfois appelé « commercialisation à paliers multiples », « commercialisation en réseau », « modèle axé sur le recrutement » ou « modèle par paliers ». Les agents sont rémunérés non seulement pour leurs propres ventes d’assurance, mais aussi pour celles réalisées par les personnes qu’ils recrutent, etc. De ce fait, les SGA paient plusieurs catégories d’agents pour une seule vente d’assurance.
[10] Le modèle de distribution indépendante des SGA fait référence à un réseau de distribution multiassureurs composé de SGA et d’agents ou d’entreprises indépendants qui ne sont pas exclusivement associés à un seul assureur. Les SGA agissent à titre d’intermédiaires principaux, exerçant leurs activités avec ou sans délégation de pouvoirs des assureurs et appuyant les agents et entreprises indépendants dans la distribution de produits entre plusieurs assureurs.
[11] Le recrutement fait référence à un processus permettant de déterminer, de solliciter et de communiquer des renseignements à une personne en vue de conclure un contrat avec l’assureur ou la SGA ou d’être employée par eux.
[12] La présélection fait référence à un processus ponctuel visant à évaluer initialement l’aptitude d’une personne et à déterminer les risques connexes.
[13] La formation fait référence à l’éducation continue et au renforcement des compétences qui aident les agents à comprendre les produits, à se conformer aux règlements et à servir les clients.
[14] La surveillance fait référence aux examens ou aux vérifications effectués par l’assureur ou les SGA et comprend notamment les examens, les examens de conformité, les vérifications internes, les enquêtes et d’autres évaluations des pratiques du marché.
[15] Le terme « proactif » indique que l’examen ou la vérification axé sur les risques est amorcé par l’entité, habituellement avant qu’un problème ou une préoccupation précis ne survienne.
[16] L’ARSF a sélectionné 10 SGA et examiné 5 agents d’assurance-vie par SGA. La sélection des SGA en fonction du risque a été orientée par la part de marché (fonds distincts et polices d’assurance-vie universelle) et les résultats antérieurs en matière de surveillance. L’ARSF a sélectionné des agents d’assurance-vie en fonction de la durée du permis (agents d’assurance-vie expérimentés et nouvellement parrainés), du niveau des commissions, de la diversité géographique et de l’échantillonnage aléatoire.
[17] L’ARSF a examiné 50 agents, dont 47 ont présenté des polices d’assurance aux fins d’examen. Les conclusions présentées dans le présent rapport sont fondées sur l’analyse des dossiers de ces 47 agents par l’ARSF. Les pourcentages reflètent la proportion de ces 47 agents pour lesquels le problème relevé a été observé.
[18] Ces observations sont dérivées exclusivement des données déclarées par les assureurs participants et ne doivent pas être interprétées comme représentatives de l’ensemble du secteur des assurances.
[19] Reportez-vous aux questions 1 à 20 du questionnaire.
[20] Les ententes contractuelles renvoient à des ententes écrites entre l’assureur, la SGA ou l’agent, ainsi qu’à d’autres documents et annexes.
[21] Les cinq principales SGA sont fondées sur le nombre d’affaires placées en Ontario, le classement étant déterminé par : i) le plus grand nombre de primes originales émises; et ii) le plus grand nombre de polices vendues.
[22] Un modèle ou canal de distribution captif est une entente selon laquelle des agents ou des entreprises vendent des produits d’assurance pour un seul assureur. Ces agents ou ces entreprises travaillent principalement avec les produits, la marque et les processus de l’entreprise, plutôt que d’offrir des produits provenant de plusieurs assureurs. Ce modèle est aussi appelé « modèle direct » ou « modèle exclusif ».
[23] En Ontario, les agents nouvellement titulaires d’un permis doivent être parrainés par un assureur pendant deux ans, conformément à la réglementation de l’Ontario relative à la délivrance de permis des agents.
[24] Reportez-vous aux questions 21 à 27 du questionnaire.
[25] Les catégories d’assurance-vie et d’assurance-santé comprennent l’assurance-vie, l’assurance contre les accidents et la maladie et les rentes.
[26] Les sous-catégories d’assurance-vie et d’assurance-santé comprennent l’assurance-vie (temporaire, entière, universelle ou autre); l’assurance contre les accidents et la maladie (maladies graves, invalidité, soins de santé et soins dentaires, soins de longue durée, médicaments sur ordonnance, voyage, autres), les rentes, y compris les fonds distincts.
[27] Les rentes comprennent tous les types de contrats de rente, comme les rentes variables (fonds distincts); les rentes certaines; les rentes différées; les rentes garanties; les rentes indexées; les rentes viagères, ainsi que les comptes à intérêt garanti.
[28] Directive conduite des activités d’assurance et traitement équitable des clients.
[29] Insurance Core Principles, Standards, Guidance and Assessment Methodology ICP 19 (publié en anglais seulement).
[30] Reportez-vous aux questions 28 à 75 du questionnaire.
[31] Le Sondage normalisé de l’ACCAP pour l’examen de la conformité des agences générales est un sondage normalisé que les entreprises membres de l’ACCAP ont accepté d’utiliser pour aider à évaluer le rendement des fonctions de conformité qui sont exécutées par les SGA. Il pose des questions sur les politiques et procédures d’une SGA en ce qui a trait à ses responsabilités contractuelles et prévues par la loi en matière de conformité. Il pose aussi des questions sur les pratiques particulières du programme de conformité de la SGA.
[32] Le terme « réactif » indique que l’examen, la vérification ou l’enquête est amorcé par l’entité, habituellement après qu’un problème ou une préoccupation précis s’est présenté.
[33] Déclaration annuelle sur les pratiques commerciales.